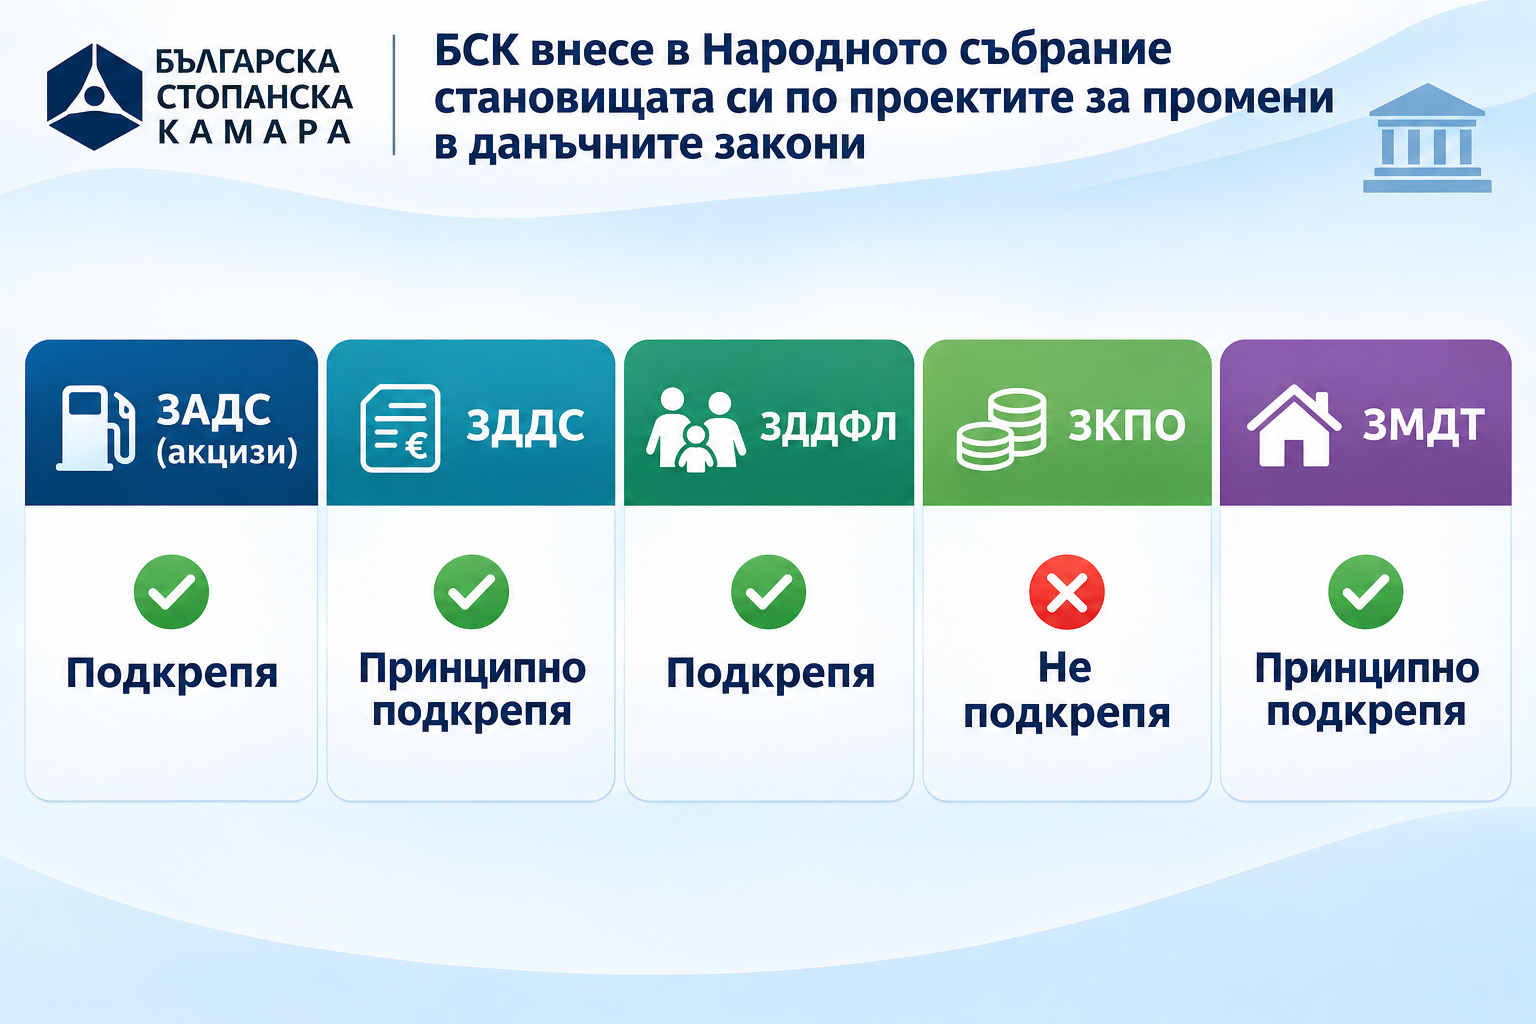
БСК ВНЕСЕ В НАРОДНОТО СЪБРАНИЕ СТАНОВИЩАТА СИ ПО ПРОЕКТИТЕ ЗА ПРОМЕНИ В ДАНЪЧНИТЕ ЗАКОНИ
По Закона за акцизите и данъчните складове (ЗАДС):
БСК подкрепя законопроекта по отношение на целите за ограничаване на незаконната търговия с акцизни стоки и повишаване ефективността на контрола, но настоява новите изисквания да бъдат пропорционални, ясно регламентирани и да не създават неоправдана административна тежест за бизнеса. Камарата настоява за:
- Данъчна неутралност при облагането на употребявани автомобили, внесени от други държави-членки на ЕС.
- Премахване или преработване на условието за възстановяване на акциз за електроенергия, което може да се окаже практически неизпълнимо.
- Недопускане на автоматично увеличение на санкциите чрез механична замяна на „лева“ с „евро“.
- Пропорционален и целенасочен контрол, насочен към реално установени нарушения, без неоправдани административни тежести за коректния бизнес.
Вж. Пълния текст на становището
По Закона за ДДС (ЗДДС)
БСК принципно подкрепя законопроекта, но настоява за допълнително прецизиране на редица текстове, така че цифровизацията на ДДС отчитането да не води до нова административна тежест, технически затруднения и неоправдани санкции за бизнеса.
1. БСК подкрепя поетапното повишаване на прага за задължителна регистрация по ДДС от 51 130 евро на 75 000 евро през 2029 г.
2. Камарата подкрепя мерките срещу избягването на ДДС чрез разпоредителни сделки с урегулирани поземлени имоти и сгради непосредствено преди регистрация по закона. Същевременно, настоява за ясни критерии, които да разграничават независимата икономическа дейност от еднократното разпореждане с лично имущество от физически лица, които не са търговци. Само видът или стойността на сделката не трябва автоматично да водят до задължение за регистрация.
3. БСК подкрепя въвеждането на електронно фактуриране и автоматизирания обмен на данни между предприятията и НАП, но предлага електронното фактуриране да предшества въвеждането на задължението за отчитане със стандартен одитен файл за данъчни цели (SAF-T). Освен това, БСК настоява:
- Техническите спецификации да бъдат публикувани окончателно преди започване на подготовката.
- Да бъде предоставена функционално пълна тестова среда.
- При съществени промени в техническите изисквания да се осигурява допълнително време за адаптация.
- Да има защита от санкции при прекъсвания на интернет и технически проблеми извън контрола на задълженото лице.
4. БСК приветства отпадането на първоначално предложената изрична забрана за приспадане на данъчен кредит при липса на структуриран електронен документ. Камарата обаче настоява добросъвестният получател да не губи окончателно правото си на данъчен кредит, когато доставката е реално извършена и материалните условия са изпълнени, а несъответствието в електронната фактура е техническо или поправимо. Необходимо е да има разумен срок за отстраняване на нередностите и ясни правила за упражняване на правото на приспадане след корекция.
5. По отношение на предварителното генериране на справки-декларации от НАП – БСК подкрепя използването на информация, с която държавната администрация вече разполага, вместо предприятията да въвеждат повторно едни и същи данни. Предварително генерираната декларация обаче трябва да остане помощен инструмент, който данъчно задълженото лице може да коригира, допълва или изтрива. Особено внимание се обръща на данните за внос – не всеки внос дава право на пълен данъчен кредит. Необходимо е системата да осигурява проследимост на използваните версии на митническите декларации и да не прехвърля върху бизнеса отговорността за несъответствия между държавните информационни системи. БСК настоява също да бъде ясно разграничена отговорността при пряко и косвено митническо представителство.
6. БСК приветства удължаването до 30 юни 2030 г. на механизма за обратно начисляване на ДДС при доставки на зърнени и технически култури, както и при прехвърляне на квоти за емисии на парникови газове. Камарата подкрепя запазването на тези инструменти за ограничаване на ДДС измамите до въвеждането на новите цифрови механизми по европейската инициатива VAT in the Digital Age (ViDA).
7. БСК настоява санкциите да разграничават виновното неизпълнение от техническа грешка или обективна невъзможност. При отстраними технически дефекти Камарата предлага първоначално да се дава предписание и разумен срок за отстраняването им, когато няма умишлено възпрепятстване на обмена на данни или съществена вреда за бюджета.
Вж. Пълния текст на становището
По Закона за данъка върху доходите на физическите лица (ЗДДФЛ)
БСК подкрепя предложените промени в ЗДДФЛ, като оценява положително разширяването на данъчните облекчения за семейства с деца и въвеждането на ново облекчение за разходи, свързани с развитието на децата. Същевременно, БСК настоява данъчните правила да бъдат предвидими – да бъдат известни предварително и да не зависят от ежегодното приемане на държавния бюджет.
По отношение на санкциите БСК поддържа принципната си позиция, че присъединяването към еврозоната не трябва да бъде използвано като формален повод за драстично увеличение на глобите.
Вж. Пълния текст на становището
По Закона за корпоративното подоходно облагане (ЗКПО)
БСК не подкрепя законопроекта в представения му вид и настоява за неговото преработване. БСК одобрява мерките за стимулиране на инвестициите и технологичното обновяване, но възразява срещу предложения, които увеличават данъчната тежест, ограничават права на предприятията и създават непредвидимост за бизнеса.
БСК подкрепя удължаването на срока за пренасяне на данъчните загуби от 5 на 10 години, но не подкрепя ограничението за приспадане до 70% от положителния данъчен финансов резултат за годината. Камарата предлага ограничението да отпадне. Алтернативно то може да се прилага само за загуби, които не са приспаднати в пълен размер след пет последователни години, но не и за загуби, възникнали преди влизането на промените в сила.
БСК подкрепя увеличаването на максималния месечен размер на ваучерите за храна от 102,26 на 200 евро, както и увеличаването на общата годишна квота. Камарата обаче не подкрепя въвеждането на 7% окончателен данък върху ваучерите, вкл. върху стойността над 102,26 евро.
БСК възразява срещу увеличаването на ставката за облагане на разходите в натура, свързани с лично ползване на фирмени активи, от 3% на 7%. Камарата посочва, че през 2022 г. ставката е била намалена от 10% на 3% след обсъждане на ефекта върху бюджета. В становището се подчертава, че липсва достатъчен анализ, който да обоснове повече от двукратното увеличение.
БСК възразява срещу подхода при някои санкции числовият размер да остане същият, като само думата „лева“ бъде заменена с „евро“. Това би довело до приблизително двукратно реално увеличение на глобите и имуществените санкции, вместо до техническо превалутиране.
БСК категорично се противопоставя на въвеждането през 2027 г. на допълнителен данък от 33% за определени групи предприятия – банки, застрахователи, телекомуникационни компании, определени финансови институции, обменни бюра и част от търговците на дребно с храни. Камарата настоява разпоредбите за въвеждане на данък върху „свръхпечалбата“ да бъдат оттеглени. Основните аргументи на БСК са:
- Липса на доказана свръхдоходност – увеличението на печалбата може да е резултат от инвестиции, разширяване на дейността, инфлация или по-висока производителност, а не от извънредно висока възвръщаемост.
- Неправилно определен обхват – не се прави разграничение между печалби, които се разпределят като дивиденти, и такива, които се реинвестират.
- Риск от облагане на база приходи, а не реална печалба – предвидената формула може да доведе до данъчно задължение дори при намаляващ марж на печалбата.
- Негативен сигнал към инвеститорите – извънредното секторно облагане намалява предвидимостта на данъчната среда и конкурентоспособността на България.
- Липса на цялостна оценка на въздействието – не са анализирани достатъчно последиците за инвестициите, заетостта, кредитирането, цените, конкуренцията и финансовата стабилност.
БСК смята, че позоваването на Регламент (ЕС) 2022/1854 не оправдава въвеждането на извънреден данък върху печалбите. Европейската солидарна вноска е била временна мярка в отговор на конкретна енергийна криза и е обхващала само сектори, пряко засегнати от извънредните пазарни условия. При предложеното в България облагане не е доказано наличието на съпоставимо извънредно събитие за шестте засегнати групи предприятия. Освен това в другите държави референтният период за изчисляване на средната печалба не е надвишавал четири години, докато българското предложение предвижда шестгодишен период (2020–2025 г.).
В допълнение, БСК обръща специално внимание на необходимостта от консултация с Европейската централна банка заради потенциалните последици върху финансовия сектор.
Вж. Пълния текст на становището
По Закона за местните данъци и такси (ЗМДТ)
БСК принципно подкрепя законопроекта, но настоява за прецизиране на механизма за актуализиране на данъчните оценки, допълване на оценката на въздействието и реално превалутиране на санкциите.
Според БСК актуализирането на данъчните основи е необходимо, тъй като действащите стойности вече съществено се разминават с икономическата действителност. Увеличението обаче трябва да отчита различията между населените места и категориите имоти и да не води до необосновано нарастване на данъчната тежест.
Камарата обръща внимание, че увеличението няма да засегне механично всички предприятия. При нежилищните имоти данъчната оценка е по-високата между отчетната стойност и оценката по ЗМДТ. Допълнителна тежест ще възникне за предприятията, при които новата данъчна оценка надхвърли отчетната стойност. Промяната може да увеличи и разходите при сделки с бизнес имоти, когато договорената цена е под данъчната оценка.
БСК подкрепя предвидените компенсиращи коефициенти за периода 2027–2029 г., които предотвратяват автоматичното увеличение на таксата за битови отпадъци (ТБО) вследствие на новите данъчни оценки. Камарата обаче подчертава, че това не трябва да се превръща в трайно решение. Позицията на БСК е, че ТБО трябва да се определя според количеството генерирани отпадъци и реално предоставяните услуги, при спазване на принципа „замърсителят плаща“.
БСК не подкрепя предложения подход при санкциите числовите стойности да се запазят, като само „лева“ се замени с „евро“. Това би довело до приблизително двукратно увеличение на реалната санкционна тежест, а не до техническо превалутиране.
Вж. Пълния текст на становището